Domain festigen.de kaufen?
Wir ziehen mit dem Projekt
festigen.de um.
Sind Sie am Kauf der Domain
festigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festigen.de kaufen?
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **


Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Über das allmähliche Verfestigen der Bilder, Fachbücher von Nevenka Kroschewski"Über das allmähliche Verfestigen der Bilder" ist ein Fachbuch, das sich mit der künstlerischen Methodik von Michelangelo Merisi da Caravaggio auseinandersetzt. Caravaggio, der als eine der einflussreichsten Figuren der modernen Malerei gilt, revolutionierte die Maltechnik seiner Zeit durch seine innovative Herangehensweise. Die Autorin Nevenka Kroschewski untersucht die gängigen Annahmen über Caravaggios Arbeitsweise und stellt diese in Frage. Sie analysiert die Forschungsliteratur und beleuchtet die verschiedenen Perspektiven zu Caravaggios Techniken, insbesondere die Behauptung, dass er ohne vorangegangene Zeichnungen arbeitete. Durch eine detaillierte Betrachtung der Seicento-Textquellen und der geometrischen Strukturen in seinen Bildern bietet das Buch eine fundierte Auseinandersetzung mit der künstlerischen Praxis des Malers und trägt zur Diskussion über die Entwicklung der modernen Malerei bei. Das Werk richtet sich an Kunsthistoriker, Studierende und alle, die sich für die Techniken und den Einfluss von Caravaggio interessieren.42,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stärken stärken, Fachbücher von Frank M. Scheelen, Alexander ChristianiDas Buch "Stärken stärken" von den Experten Alexander Christiani und Frank M. Scheelen bietet einen innovativen Ansatz zur persönlichen und beruflichen Entwicklung. Es ermutigt Leser*innen, sich auf ihre individuellen Stärken zu konzentrieren, anstatt sich mit Schwächen auseinanderzusetzen. Durch die Identifikation und Förderung eigener Talente können Leser*innen nicht nur einen erfüllenden Job finden, sondern auch ihre Karriere aktiv gestalten. Das Handbuch ist eine wertvolle Ressource für Führungskräfte, die lernen möchten, wie sie die Stärken ihrer Teammitglieder erkennen und nutzen können, um ein effektives und harmonisches Arbeitsumfeld zu schaffen. Die aktualisierte und überarbeitete Auflage bietet einen klaren Masterplan für ein stärkenzentriertes Leben und unterstützt dabei, das volle Potenzial auszuschöpfen. Es ist ein unverzichtbares Werkzeug für alle, die ihre berufliche Zufriedenheit und den Erfolg im Team steigern möchten.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie kann man eine Kinderschaukel im Boden verankern, ohne zu betonieren?
Eine Möglichkeit, eine Kinderschaukel im Boden zu verankern, ohne zu betonieren, ist die Verwendung von Bodenankern. Diese werden in den Boden geschraubt und bieten eine stabile Basis für die Schaukel. Eine andere Option ist die Verwendung von Erdankern, die in den Boden geschlagen werden und ebenfalls eine sichere Verankerung bieten. Beide Methoden erfordern jedoch eine ausreichend feste Bodenbeschaffenheit, um eine stabile Verankerung zu gewährleisten. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Top-Angebote
Produkte zum Begriff Kredit:
-
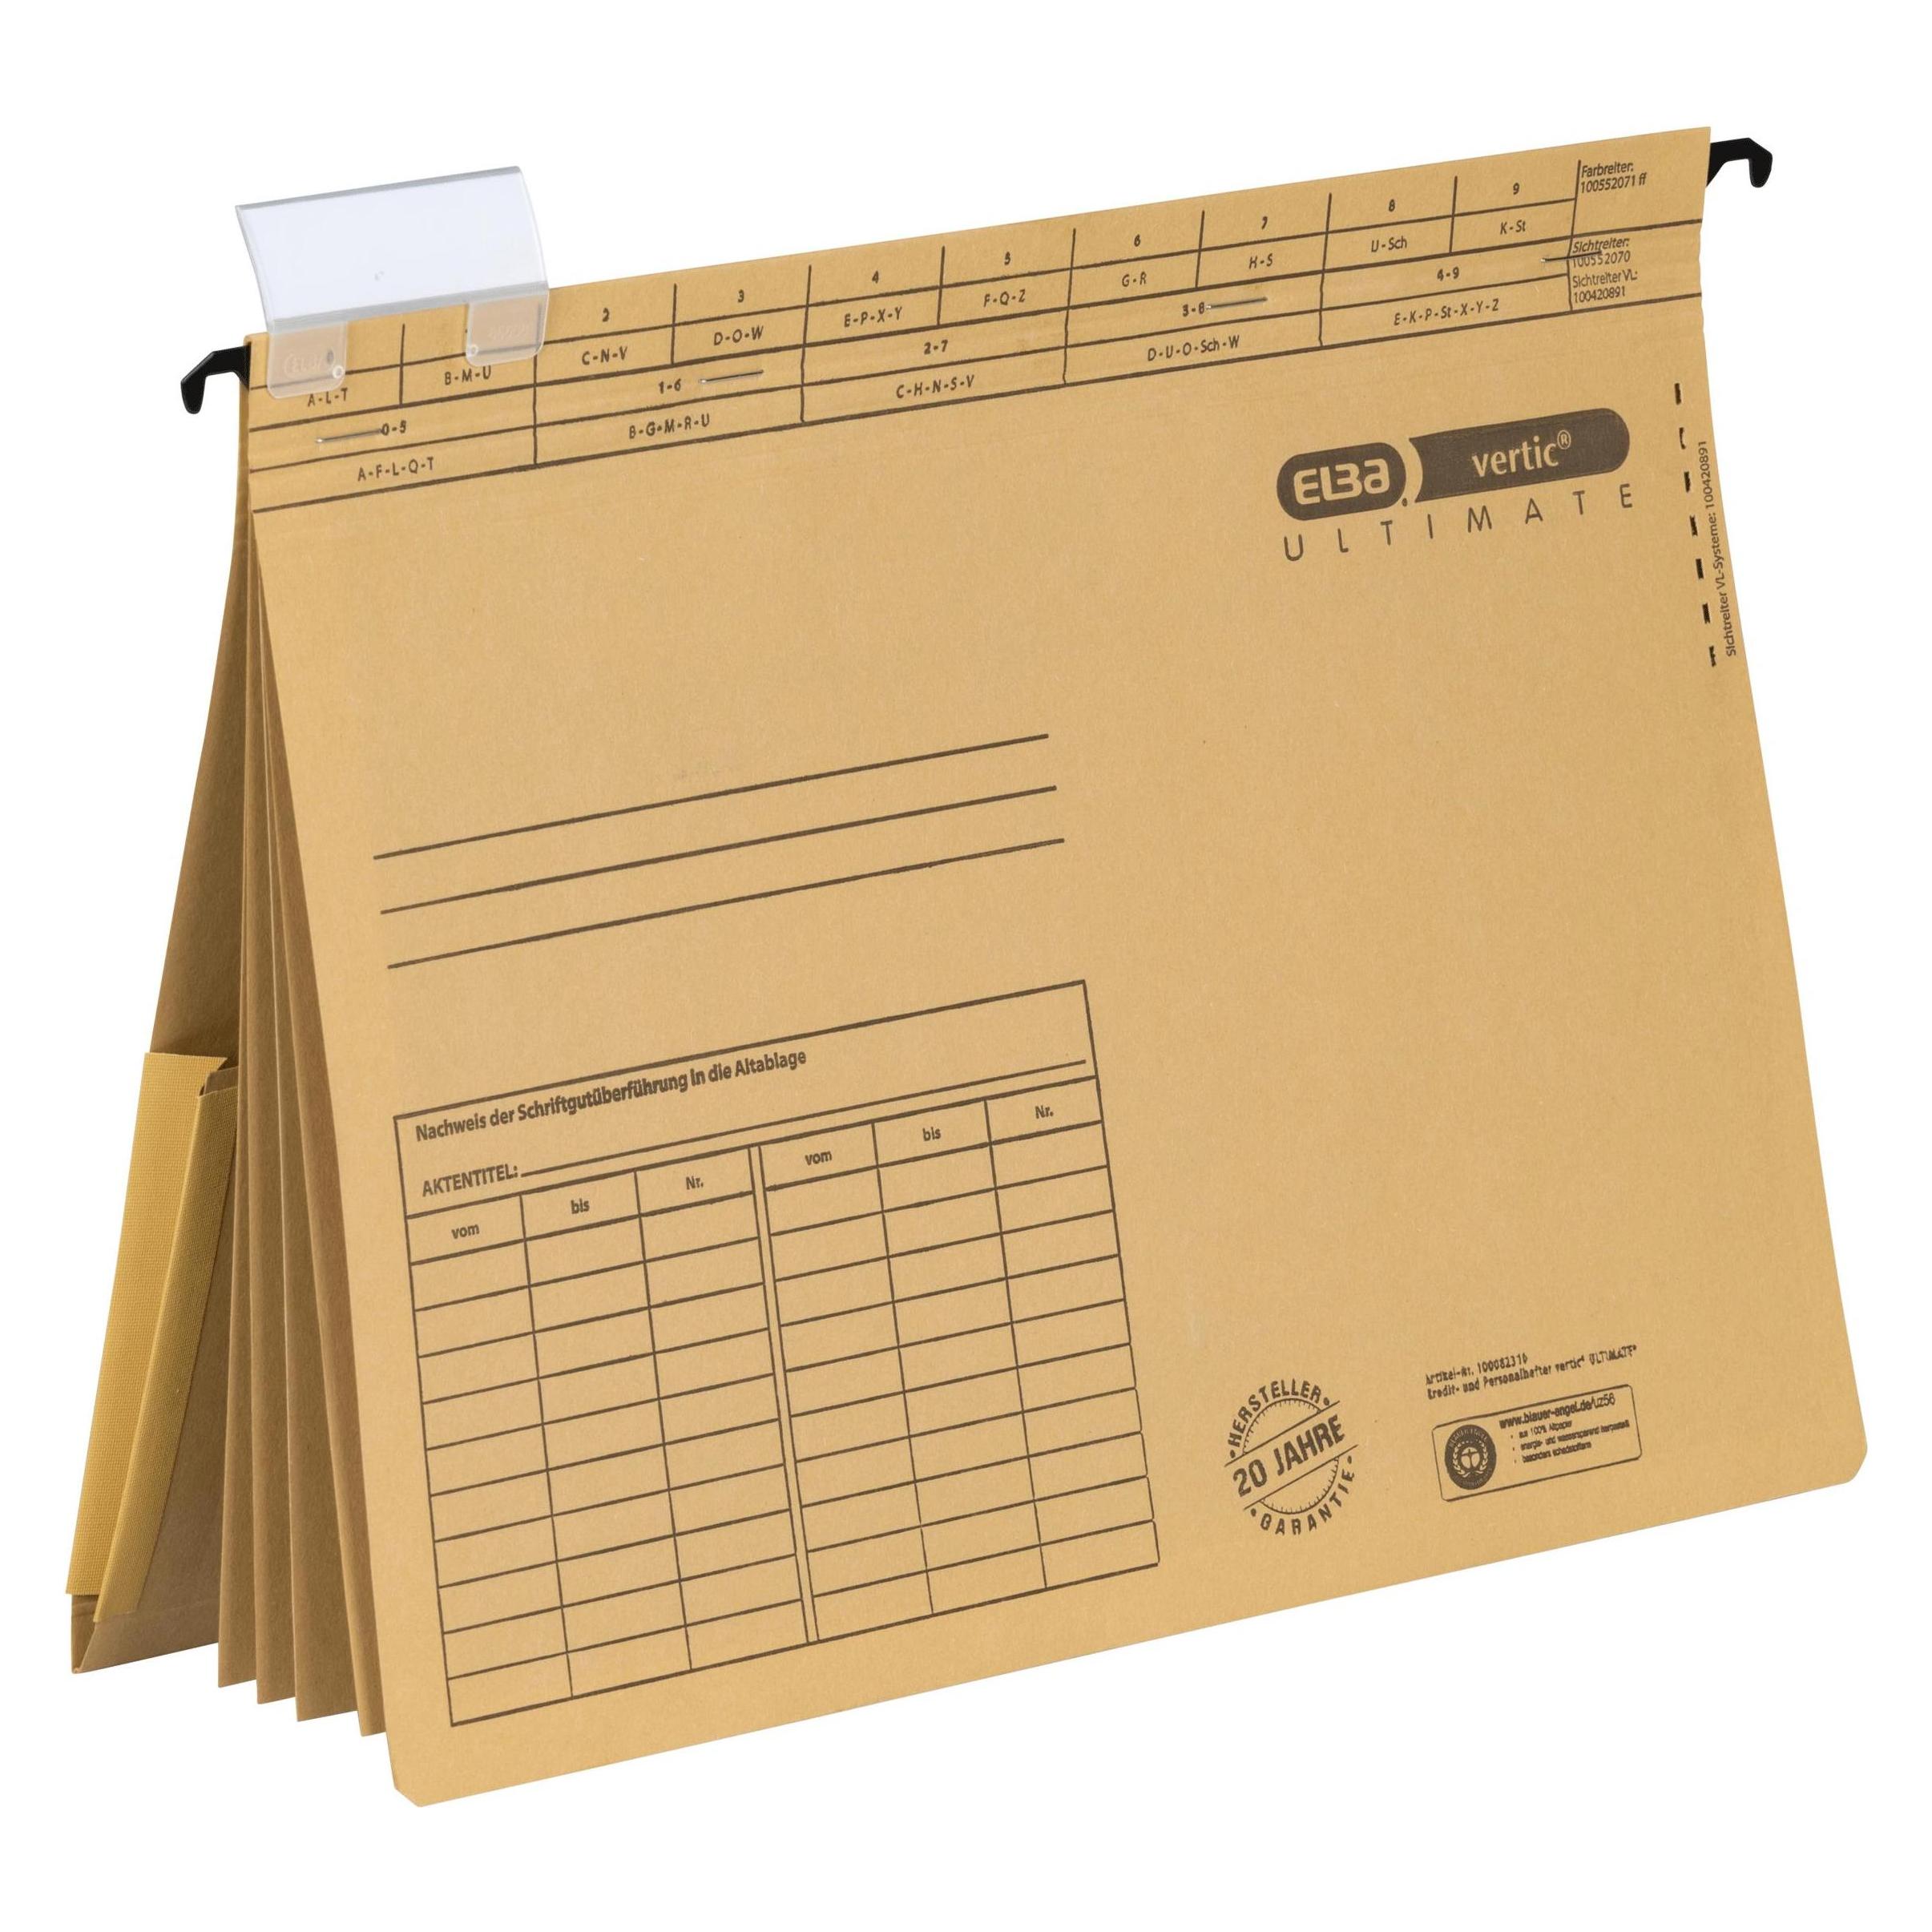
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie kann man eine Kinderschaukel im Boden verankern, ohne zu betonieren?
Eine Möglichkeit, eine Kinderschaukel im Boden zu verankern, ohne zu betonieren, ist die Verwendung von Bodenankern. Diese werden in den Boden geschraubt und bieten eine stabile Basis für die Schaukel. Eine andere Option ist die Verwendung von Erdankern, die in den Boden geschlagen werden und ebenfalls eine sichere Verankerung bieten. Beide Methoden erfordern jedoch eine ausreichend feste Bodenbeschaffenheit, um eine stabile Verankerung zu gewährleisten. **
Ähnliche Suchbegriffe für Kredit
-
Über das allmähliche Verfestigen der Bilder, Fachbücher von Nevenka Kroschewski"Über das allmähliche Verfestigen der Bilder" ist ein Fachbuch, das sich mit der künstlerischen Methodik von Michelangelo Merisi da Caravaggio auseinandersetzt. Caravaggio, der als eine der einflussreichsten Figuren der modernen Malerei gilt, revolutionierte die Maltechnik seiner Zeit durch seine innovative Herangehensweise. Die Autorin Nevenka Kroschewski untersucht die gängigen Annahmen über Caravaggios Arbeitsweise und stellt diese in Frage. Sie analysiert die Forschungsliteratur und beleuchtet die verschiedenen Perspektiven zu Caravaggios Techniken, insbesondere die Behauptung, dass er ohne vorangegangene Zeichnungen arbeitete. Durch eine detaillierte Betrachtung der Seicento-Textquellen und der geometrischen Strukturen in seinen Bildern bietet das Buch eine fundierte Auseinandersetzung mit der künstlerischen Praxis des Malers und trägt zur Diskussion über die Entwicklung der modernen Malerei bei. Das Werk richtet sich an Kunsthistoriker, Studierende und alle, die sich für die Techniken und den Einfluss von Caravaggio interessieren.42,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stärken stärken, Fachbücher von Frank M. Scheelen, Alexander ChristianiDas Buch "Stärken stärken" von den Experten Alexander Christiani und Frank M. Scheelen bietet einen innovativen Ansatz zur persönlichen und beruflichen Entwicklung. Es ermutigt Leser*innen, sich auf ihre individuellen Stärken zu konzentrieren, anstatt sich mit Schwächen auseinanderzusetzen. Durch die Identifikation und Förderung eigener Talente können Leser*innen nicht nur einen erfüllenden Job finden, sondern auch ihre Karriere aktiv gestalten. Das Handbuch ist eine wertvolle Ressource für Führungskräfte, die lernen möchten, wie sie die Stärken ihrer Teammitglieder erkennen und nutzen können, um ein effektives und harmonisches Arbeitsumfeld zu schaffen. Die aktualisierte und überarbeitete Auflage bietet einen klaren Masterplan für ein stärkenzentriertes Leben und unterstützt dabei, das volle Potenzial auszuschöpfen. Es ist ein unverzichtbares Werkzeug für alle, die ihre berufliche Zufriedenheit und den Erfolg im Team steigern möchten.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrradständer, für 3 Räder, zum VerankernPraktischer und widerstandsfähiger Ständer zum sicheren Parken von bis zu drei Fahrrädern. Dank der stabilen Stahlkonstruktion und feuerverzinkten Oberflächenbehandlung ist er für Außen- und Innenbereiche geeignet – vor Gebäuden, in Garagen, Kellern, bei Unternehmen oder in Schulen. Drei separate bogenförmige Halter ermöglichen das einfache Einschieben des Fahrrads über Vorder- oder Hinterrad. Die Konstruktion ist für feste Bodenverankerung ausgelegt.167,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einseitiger Fahrradständer, 4 Plätze, zum VerankernDer einseitige Fahrradständer ist ideal für den Einsatz im Außenbereich und bietet Platz für bis zu 4 Fahrräder. Mit seinen Abmessungen (L × T × H) von 1200 x 945 x 825 mm verfügt er über ausreichend Kapazität, um mehrere Fahrräder bequem an einem Ort abzustellen. Der Fahrradständer ist so konzipiert, dass er einfach am Boden befestigt werden kann und dadurch die abgestellten Fahrräder vor Diebstahl und Umkippen schützt. Der Fahrradständer besteht aus hochwertigen Materialien und ist feuerverzinkt. Diese Oberflächenbehandlung gewährleistet eine nahezu unbegrenzte Lebensdauer sowie eine hohe Beständigkeit gegen Witterungseinflüsse und Korrosion. Der Ständer eignet sich für Fahrräder mit einer Reifenbreite von weniger als 58 mm. Mit einem Gewicht von 16 kg bietet er eine hohe Stabilität und Standfestigkeit. Für die Befestigung am Boden sind geeignete Verankerungsmaterialien wie Anker, Dübel, Schrauben oder ähnliche Befestigungselemente erforderlich. Diese sind nicht im Lieferumfang enthalten. Insgesamt ist dieser einseitige Fahrradständer eine ideale Lösung für den Einsatz vor gewerblichen Gebäuden und bietet eine zuverlässige sowie sichere Abstellmöglichkeit für bis zu vier Fahrräder.183,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.